公司近况
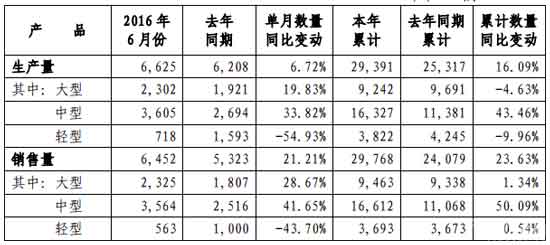
宇通客车发布6月销量数据,6月销售客车6,452辆,同比增长21.2%,其中大型客车销售2,325辆,同比增长28.7%,中型客车销售3,564辆,同比大幅增长41.7%,轻型客车销售563辆,同比下滑43.7%。
评论
新能源客车在2016年第二季度继续热销,同比、环比均保持高增长。我们预计公司2016年第二季度的新能源客车销量达到6000辆以上,环比增长300%以上,而2016年上半年的新能源客车销量同比增速也在100%以上。其中6月新能源客车的销量在1800辆以上,同比增长20%左右。
产品结构上移带来均价提升,预计收入增速快于销量增速。今年上半年公司的销售增量主要来自于中客,销量同比增长50.1%,而轻客与大客销量基本同比持平,加上公司新能源客车的销量同比翻番增长,因此我们预计公司在2016年上半年的销售均价会继续提升,从而使得收入增速远高于23.6%的销量增速,预计会在30%以上。市场份额继续提升,竞争格局更为有序。根据节能与新能源汽车网的统计,2016年1~5月宇通在新能源客车的市占率为18.6%,我们预计在7米以上新能源客车的市占率会达到25%左右,基本与公司在传统客车31%左右的市占率接近。
预计包括政府补贴在内的应收账款继续维持高位,预期新一轮补贴政策在7月出台。由于新能源客车的热销,我们预计包括政府补贴在内的应收账款在2Q16会继续增加,而宇通采用非常保守的会计政策,对于应收账款的计提非常严格,因此一方面宇通的应收账款/营业收入之比和坏账率均低于竞争对手,但另一方面也使得应收账款的计提会影响当期利润。整个行业翘首期盼的调整后的新能源客车补贴政策在此前迟迟未能出台,我们预计如果要完成全年新能源汽车销量翻番的目标,该政策在7月出台的概率较大。
估值建议
我们认为,调整后的新能源客车政策出台与宇通靓丽的中报将成为宇通7~8月股价上涨的催化剂。维持“确信买入”,维持目标价27元,对应14.4x 2016e PE。
风险
调整后的新能源客车补贴政策迟迟难于出台;6~8米的电动客车补贴退坡力度高于预期。
Copyright 2004-2026 ChinaBus.Info All Rights Reserved 京
版权所有:客车信息网
京ICP备14048454号-2
京公网安备 11010502038442号
主办单位:北京国脉中通文化传媒有限公司